
ACORIS Mutuelles est un organisme de complémentaire santé implanté dans l’Est de la France. Pour retrouver son site officiel, repérez le domaine acorismutuelles.fr. Si vous cherchez plutôt un tarif, un remboursement ou un interlocuteur, mieux vaut distinguer le service aux adhérents de la demande de devis : les informations à préparer et les démarches ne sont pas les mêmes.
Identifier ACORIS Mutuelles et trouver le bon interlocuteur
ACORIS Mutuelles est issue du rapprochement de trois mutuelles régionales historiques : Mucim-Stanislas, Smutie-Smaciv et la Mutuelle de Franche-Comté. Son implantation concerne notamment la Lorraine, la Franche-Comté et l’Alsace. Son positionnement repose sur une relation de proximité, avec un réseau de vingt-deux agences, dont les coordonnées et horaires sont à vérifier avant un déplacement.
Cette présence locale peut être utile si vous préférez examiner un tableau de garanties avec un conseiller plutôt que choisir seul une couverture sur écran. Elle ne dispense toutefois pas de vérifier les conditions du contrat : la proximité facilite les échanges, mais ne détermine pas à elle seule le niveau des remboursements.
Les coordonnées utiles selon votre démarche
Pour une première prise de contact, le numéro indiqué est le 09 69 36 10 20. L’adresse postale est : ACORIS Mutuelles, 6/8 Viaduc Kennedy, CS 44210, 54042 Nancy Cedex. Avant d’envoyer des justificatifs médicaux ou une réclamation, faites confirmer le service destinataire et le canal adapté à votre demande.
Un espace client en ligne est également mentionné pour les adhérents. Accédez-y depuis le site officiel plutôt que depuis un lien reçu sans l’avoir sollicité. Préparez votre numéro d’adhérent pour une question sur un contrat existant ; pour un devis, indiquez plutôt les personnes à couvrir et la date de prise d’effet souhaitée.
Choisir une protection selon son profil, pas seulement selon son âge
Les familles de solutions proposées comprennent la complémentaire santé, la prévoyance, l’épargne-retraite et les assurances. Elles répondent à des besoins différents : un contrat santé ne remplace pas une protection contre la perte de revenus, et un produit d’épargne ne rembourse pas les soins. Demandez des documents distincts pour comprendre ce que couvre chaque offre.
ACORIS Mutuelles : votre complémentaire santé sur mesure : Découvrez les offres de complémentaire santé ACORIS, simulez votre tarif en ligne et accédez aux informations contractuelles officielles.
ACORIS s’adresse aux particuliers comme aux professionnels, avec des besoins spécifiques pour les indépendants, les frontaliers et les entreprises. Le bon point de départ consiste à décrire votre situation réelle : régime d’assurance maladie, composition du foyer, couverture collective éventuelle et soins prévisibles.
- Pour une famille : examinez notamment les consultations, l’orthodontie, l’optique et les conditions de rattachement des enfants.
- Pour un retraité : regardez l’hospitalisation, les spécialistes, les prothèses dentaires et l’audition.
- Pour un indépendant : séparez le remboursement des dépenses de santé de la protection en cas d’arrêt de travail.
- Pour un frontalier : faites préciser la prise en charge selon le pays des soins et votre régime d’affiliation.
Ces points constituent une grille de discussion, pas une liste de garanties automatiquement incluses. Seuls le devis, le tableau de garanties et les conditions contractuelles permettent de connaître la couverture effectivement proposée.
Lire les remboursements en euros plutôt qu’en promesses
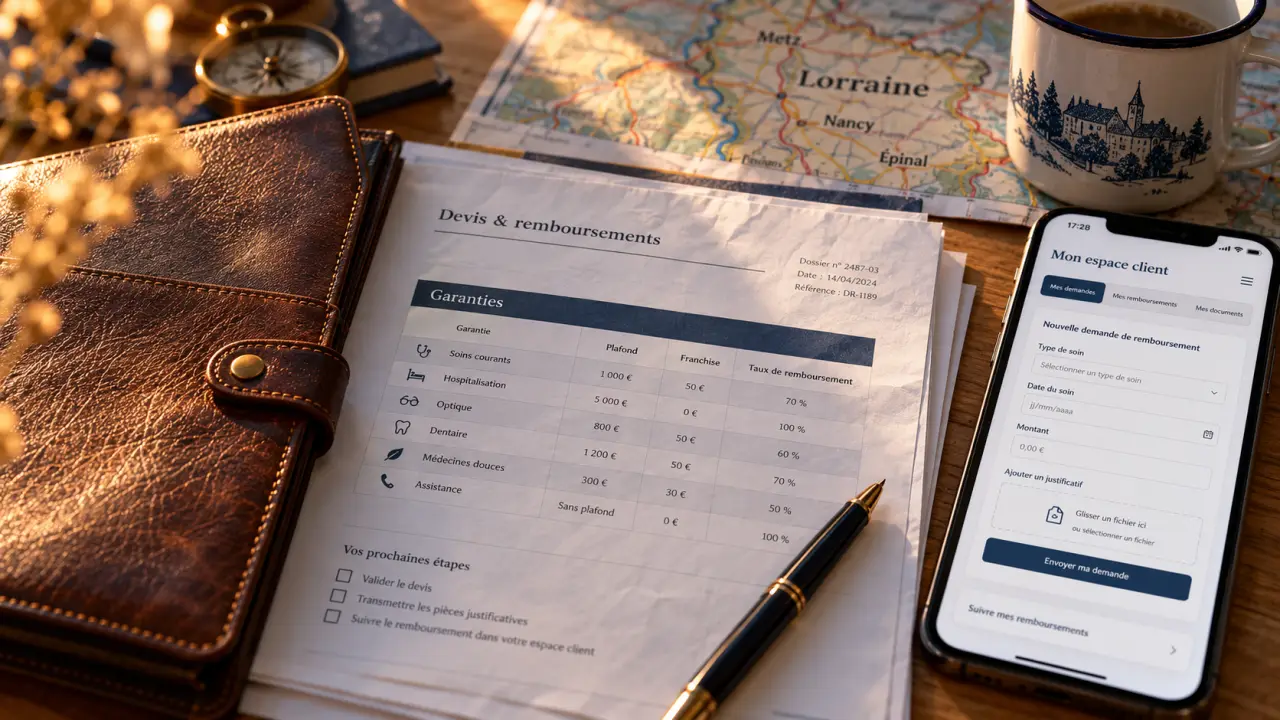
Il n’existe pas un remboursement unique valable pour tous les contrats ACORIS. Le résultat dépend de la formule retenue, de l’acte médical, de la base de remboursement de l’Assurance maladie et des limites prévues. Une garantie exprimée en pourcentage ne correspond donc pas nécessairement au même pourcentage de votre facture.
Repérez en particulier si le montant annoncé inclut le remboursement du régime obligatoire ou s’il vient en complément. Vérifiez aussi les plafonds annuels, les exclusions et les éventuels délais de carence. Pour une dépense déjà envisagée, demandez une estimation écrite du reste à charge à partir du devis du professionnel de santé.
| Poste de dépenses | Points à vérifier | Question utile au conseiller |
|---|---|---|
| Hospitalisation | Honoraires, chambre particulière, limites de durée | Que restera-t-il à payer dans l’établissement choisi ? |
| Soins courants | Spécialistes, dépassements d’honoraires, parcours de soins | Quelle prise en charge pour mes consultations habituelles ? |
| Dentaire | Prothèses, implants, plafonds et actes exclus | Quel remboursement pour ce devis précis ? |
| Optique et audition | Forfaits, équipements éligibles, renouvellement | Quelles conditions s’appliquent à mon équipement ? |
| Assistance | Événements déclencheurs, prestations, limites | Dans quelles circonstances puis-je obtenir une aide ? |
Le remboursement fonctionne comme un rouage : même une garantie élevée peut sembler inefficace si une pièce de la chaîne manque. Une télétransmission non activée, un décompte absent ou un devis non transmis pour une estimation peut compliquer le suivi. Avant de changer de formule pour résoudre un problème, faites vérifier le circuit du dossier : réception des justificatifs, intervention du régime obligatoire, puis traitement par la complémentaire.
Obtenir un tarif comparable et préparer l’adhésion
Pour connaître le prix applicable à votre situation, demandez un devis personnalisé. Les tarifs publics ne permettent pas ici d’établir une grille fiable par profil. La cotisation peut notamment varier selon les personnes couvertes, leur âge, leur lieu de résidence et le niveau de garanties demandé.
Comparer à garanties et dates équivalentes
Présentez les mêmes besoins aux organismes consultés et comparez le coût annuel, pas seulement la mensualité affichée. Vérifiez les frais éventuels, les conditions des réductions et la date d’effet. Une cotisation plus basse n’est intéressante que si les économies ne sont pas absorbées par un reste à charge supérieur sur vos soins habituels.
Demandez au minimum le devis détaillé, le tableau des garanties, le document d’information sur le produit et les conditions applicables. Conservez également les réponses écrites concernant un soin coûteux ou une situation particulière : elles permettent de lever les ambiguïtés avant l’engagement.
Ne pas confondre demande en ligne et souscription en ligne
Une démarche engagée sur internet ne signifie pas nécessairement que l’adhésion peut être finalisée intégralement en ligne. Faites confirmer par ACORIS les modalités actuellement proposées : échange avec un conseiller, transmission des pièces et signature. Vérifiez ensuite la prise d’effet et l’articulation avec votre contrat actuel pour éviter une interruption ou un chevauchement non souhaité.
Se faire un avis sur ACORIS avec des critères vérifiables
L’ancrage régional et les agences constituent des atouts pour les personnes attachées à un interlocuteur local. ACORIS met aussi en avant un engagement solidaire, notamment à travers le soutien à un projet de 860 km. Cet engagement renseigne sur son positionnement, mais ne mesure ni les délais de remboursement ni la qualité d’une garantie santé.
Pour juger le service, recherchez des avis détaillés et récents : type de demande, pièces transmises, réponse reçue et résolution du problème. Une note globale isolée ne suffit pas. Distinguez aussi un désaccord sur une exclusion contractuelle d’une difficulté de traitement : les deux situations n’appellent pas la même analyse.
Le test le plus utile reste une demande concrète avant l’adhésion. Soumettez un devis dentaire, une question sur l’hospitalisation ou votre situation de frontalier. Une réponse précise, compréhensible et cohérente avec les documents contractuels vous aidera davantage qu’une appréciation générale. Vous pourrez alors décider sur trois éléments tangibles : la couverture nécessaire, le coût total et la facilité à obtenir une réponse exploitable.