
Avant de souscrire une assurance entreprise auprès d’un interlocuteur présenté sous le nom Loop, vérifiez son identité, son rôle et les garanties effectivement proposées. La recherche « assurance entreprise loop com credit » mêle plusieurs besoins : protéger l’activité, identifier un prestataire et comprendre le lien avec le crédit. Ces sujets doivent être distingués pour éviter de signer un contrat qui ne couvre pas le risque attendu.
Identifier Loop et distinguer assurance professionnelle et crédit
Le nom Loop ne suffit pas à déterminer qui vous conseille, qui distribue le contrat et quelle compagnie indemnise les sinistres. Un cabinet de conseil, un courtier et un assureur n’ont pas le même rôle. Demandez la dénomination sociale de votre interlocuteur, son statut et l’identité de l’assureur porteur du risque. Ne déduisez pas une affiliation officielle de la seule présence du mot Loop dans un nom de domaine.
Loop Advisory met en avant une approche de conseil et revendique plus de 20 ans d’expérience. De son côté, assures-toi.com mentionne 30 clients accompagnés et un taux de satisfaction de 95 %. Ces indications constituent des repères commerciaux, mais ne remplacent ni la vérification du périmètre des prestations ni la lecture d’un contrat. Pour apprécier la satisfaction annoncée, demandez notamment la période et la méthode de mesure.
Le mot « crédit » recouvre des protections différentes
L’assurance-crédit vise, selon le contrat, certains impayés de clients. L’assurance emprunteur concerne le remboursement d’un financement lorsque surviennent des événements garantis. Une assurance multirisque professionnelle protège, quant à elle, des biens et des risques d’exploitation définis. Aucune de ces protections ne doit être supposée incluse dans une autre. Si votre banque exige une assurance, faites préciser par écrit la garantie attendue, les bénéficiaires et les justificatifs à remettre.
Partir des conséquences d’un sinistre pour choisir les garanties
Une cartographie des risques utile ne consiste pas à cocher toutes les options d’un devis. Elle décrit les événements susceptibles d’affecter votre entreprise, leur impact financier et votre capacité à les absorber. Un consultant, un commerçant et un industriel n’ont ni les mêmes responsabilités ni les mêmes dépendances matérielles.
Vérifiez l’autorisation ORIAS de votre assureur ou courtier : Consultez l’outil officiel de l’ORIAS pour confirmer qu’un intermédiaire est habilité à distribuer des produits d’assurance, bancaires ou financiers.
| Situation à protéger | Garantie à examiner | Point décisif |
|---|---|---|
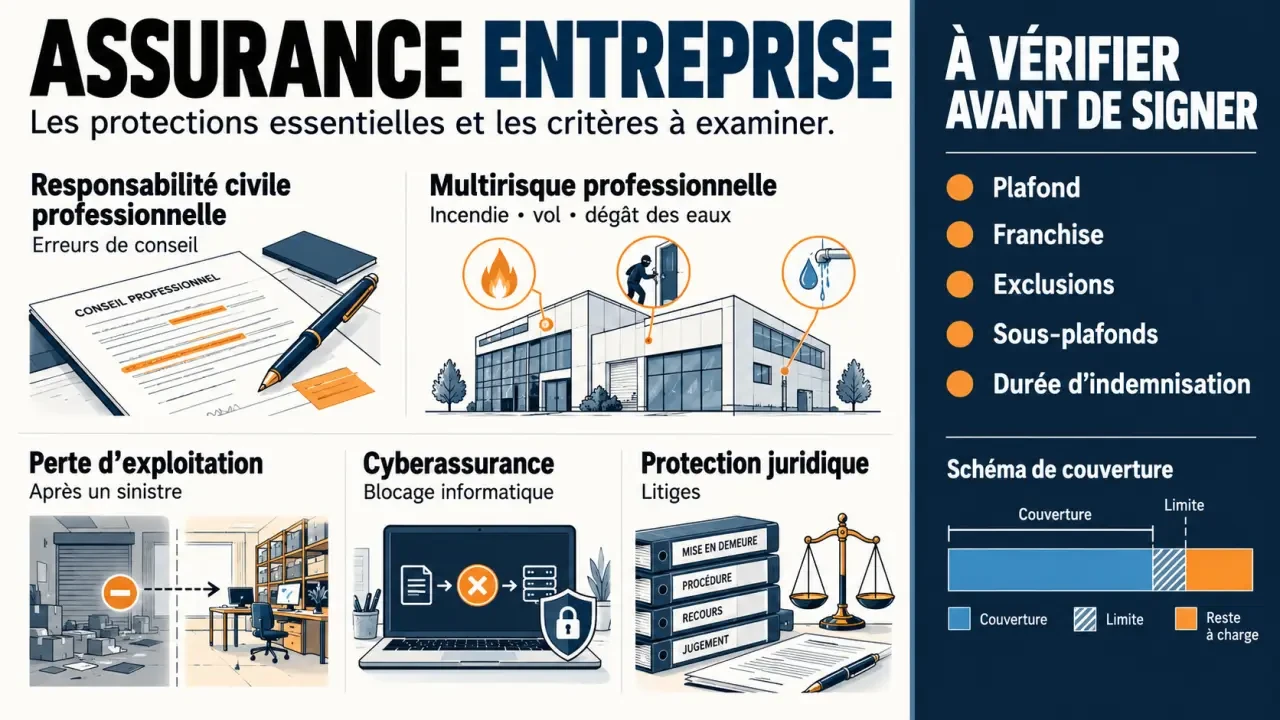
| Erreur de conseil ou prestation défectueuse | Responsabilité civile professionnelle | Activités déclarées et dommages immatériels couverts |
| Incendie, vol ou dégât des eaux | Multirisque professionnelle | Biens assurés, valeurs déclarées et conditions de sécurité |
| Arrêt après un événement garanti | Perte d’exploitation | Événement déclencheur et durée d’indemnisation |
| Blocage informatique ou atteinte aux données | Cyber assurance | Assistance, frais couverts et exigences de prévention |
| Litige avec un client ou un fournisseur | Protection juridique | Domaines couverts et plafonds de prise en charge |
La responsabilité civile professionnelle n’est pas obligatoire pour toutes les entreprises, mais certaines professions sont soumises à des obligations spécifiques. Dans le bâtiment, la responsabilité décennale doit notamment être examinée selon les travaux réalisés. Une multirisque ne remplace pas automatiquement ces garanties.
Pensez à votre entreprise comme à une toile : une rupture peut se propager bien au-delà du point touché. Une machine assurée peut être remplacée, mais son arrêt peut aussi bloquer les livraisons, retarder les encaissements et fragiliser un engagement bancaire. Pour chaque équipement ou prestataire essentiel, reliez donc le dommage initial à ses conséquences sur la trésorerie. Cet exercice révèle souvent un besoin de perte d’exploitation ou de solution de secours que le seul inventaire des biens laisse invisible.
Les garanties proposées dans votre devis Loop doivent être confirmées dans les documents contractuels : leur présence dans une présentation générale ne prouve pas leur inclusion.
Comparer les devis sur le reste à charge, pas seulement sur la prime
Comparer Loop à un assureur traditionnel n’a de sens qu’à périmètre équivalent. Un assureur établi peut proposer du sur-mesure ; un parcours numérique peut comporter des garanties standardisées. Évaluez les prestations réelles plutôt qu’une opposition entre deux modèles.
Les clauses qui changent réellement la protection
Le plafond limite l’indemnisation ; la franchise représente la part restant à votre charge selon les modalités prévues ; l’exclusion retire certains événements du champ de couverture. Vérifiez aussi les sous-plafonds, les limites annuelles et les délais de carence éventuels. Pour une activité internationale, contrôlez le territoire couvert et les juridictions concernées.
La sous-assurance peut venir d’un stock sous-évalué, d’un matériel oublié ou d’une activité secondaire non déclarée. Demandez comment les valeurs doivent être estimées et quelles conséquences une déclaration insuffisante aurait sur l’indemnisation. Une prime réduite peut perdre son intérêt si le contrat laisse une charge importante à l’entreprise.
Comparer aussi le service après signature
Faites préciser qui prépare les attestations, accompagne une déclaration de sinistre et échange avec l’expert. Demandez si le conseil, la négociation avec les compagnies et le suivi sont compris dans la rémunération annoncée. L’optimisation du coût du risque associe prime, franchises, pertes non assurées et prévention : elle ne se résume pas à obtenir le tarif le plus bas.
Préparer la souscription et contrôler les preuves de conformité
Le parcours présenté autour de Loop est généralement décrit en 3 étapes : diagnostic, stratégie personnalisée et mise en œuvre. Utilisez cette séquence comme une trame à faire confirmer, sans présumer des délais ni des prestations incluses.
- Documenter l’activité : préparez votre identification d’entreprise, le chiffre d’affaires, les effectifs, les activités exactes, les implantations et les zones d’intervention.
- Décrire les risques : rassemblez les valeurs de matériel et de stock, les contrats actuels, l’historique des sinistres et les obligations imposées par vos clients, votre bailleur ou votre banque.
- Valider la proposition : obtenez les conditions générales et particulières, les exclusions, le montant total à payer et la date d’effet avant tout engagement.
Si votre interlocuteur exerce une activité d’intermédiation en assurance en France soumise à immatriculation, vérifiez son inscription à l’ORIAS, sa catégorie et la concordance de son identité avec le devis. Un numéro SIREN identifie une entreprise, mais ne suffit pas à démontrer son habilitation à distribuer des assurances.
La confidentialité compte également : les pièces transmises peuvent contenir des données personnelles sur les salariés ou les dirigeants. Vérifiez les informations relatives au RGPD, les finalités de collecte, les destinataires et le canal utilisé pour envoyer les documents sensibles.
Obtenir une couverture utilisable dès la prise d’effet
Un devis signé ne suffit pas toujours à établir que toutes les conditions de couverture sont remplies. Faites confirmer la date et l’heure de prise d’effet, les éventuelles réserves et les mesures de prévention exigées. Demandez ensuite une attestation correspondant à votre activité et à son usage : bail commercial, appel d’offres ou exigence contractuelle d’un client.
L’attestation ne remplace pas le contrat. Vérifiez que les activités, périodes et montants qu’elle mentionne correspondent aux engagements souscrits. Si un financement est concerné, contrôlez séparément les exigences du prêteur plutôt que de lui transmettre une attestation générique.
Conservez enfin les coordonnées de déclaration des sinistres et les consignes à suivre : délais, preuves à réunir et mesures conservatoires. Réexaminez le contrat lors d’un déménagement, d’un investissement ou d’un changement d’activité. Le bon choix est une protection vérifiable, comprise et ajustée à votre entreprise, qu’elle soit proposée par Loop ou par un autre interlocuteur.