
Pour joindre CCMO Mutuelle, le numéro indiqué est le 03 44 06 90 00, avec des conseillers disponibles 6 j/7. Les adhérents peuvent aussi utiliser leur espace sécurisé pour consulter leurs remboursements et récupérer une attestation. Si vous envisagez d’adhérer, le point décisif reste le même : comparer les garanties correspondant à vos soins, et pas seulement la cotisation mensuelle.
Retrouver le bon interlocuteur et identifier CCMO Mutuelle
Créée en 1943, CCMO Mutuelle est un organisme de complémentaire santé historiquement implanté à Beauvais, dans les Hauts-de-France. Cet ancrage régional s’accompagne de services accessibles sur le territoire national. Son rôle est de compléter les remboursements du régime obligatoire, dans les limites prévues par le contrat choisi.
Espace adhérent CCMO : remboursements, contrat et documents : Gérez vos remboursements, consultez votre contrat et retrouvez tous vos documents depuis votre espace adhérent CCMO.
Ses offres concernent notamment les particuliers, les seniors et les indépendants. Elle intervient également dans la protection sociale des salariés, avec des solutions de frais de santé et de prévoyance. Il faut distinguer ces deux couvertures : la complémentaire santé rembourse des dépenses de soins, tandis que la prévoyance répond à d’autres risques, selon les garanties souscrites.
Contact, devis ou dossier en cours : préparer sa demande
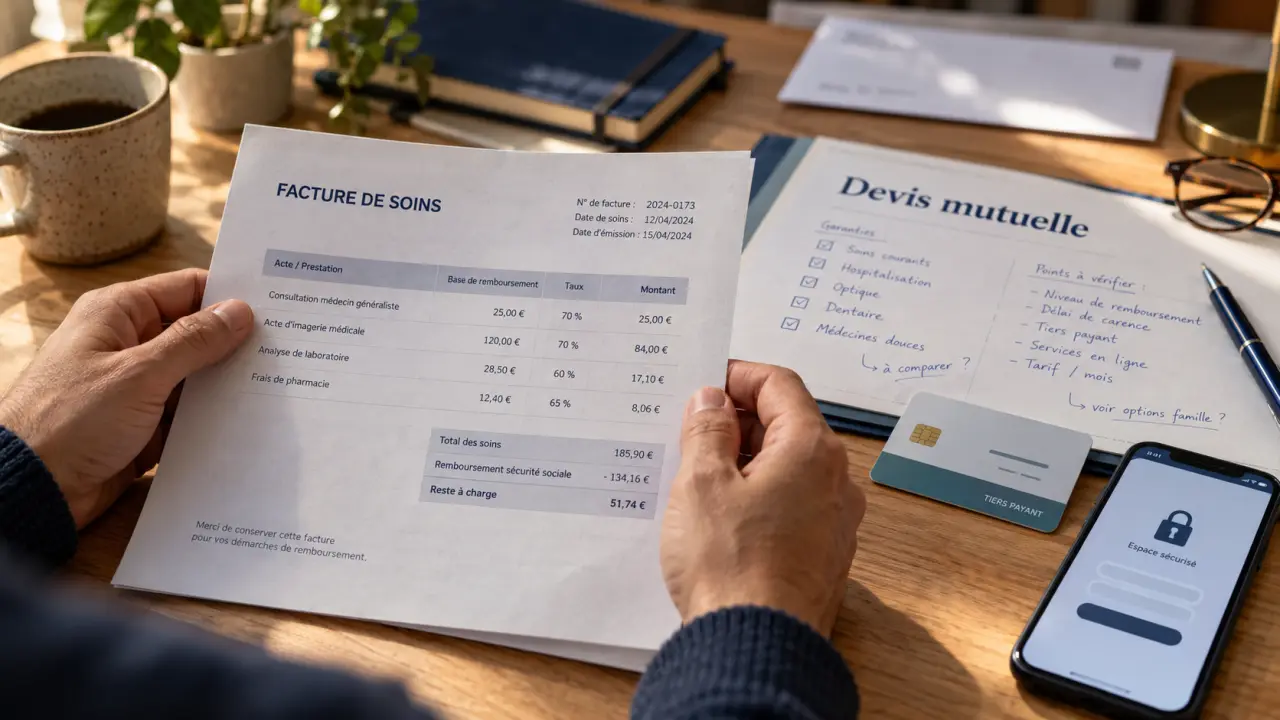
Pour une première demande, précisez votre situation familiale, votre régime obligatoire et la date de prise d’effet souhaitée. Pour un dossier existant, gardez votre numéro d’adhérent et les documents concernés à portée de main. Une question sur un remboursement sera plus facile à traiter avec la date des soins, le décompte et, si nécessaire, la facture.
Le site officiel de CCMO permet de rechercher les accès au devis et à l’espace adhérent. Pour un courrier ou un déplacement à Beauvais, vérifiez l’adresse exacte du service destinataire sur vos documents contractuels ou auprès d’un conseiller : une adresse de siège n’est pas nécessairement celle du traitement des prestations. Contrôlez également les horaires avant de vous déplacer.
Choisir une couverture selon ses dépenses, pas selon son âge seulement
CCMO présente une offre articulée autour de 6 formules santé et de 4 formules seniors, avec un positionnement senior à partir de 55 ans. L’adhésion est annoncée sans limite d’âge. Ces repères ne dispensent pas de demander le tableau de garanties en vigueur : les niveaux, options et conditions applicables doivent figurer dans votre proposition personnalisée.
| Profil | Postes à examiner en priorité | Vérification utile |
|---|---|---|
| Particulier ou famille | Soins courants, hospitalisation, optique et dentaire | Garanties de chaque bénéficiaire et coût total du foyer |
| Senior | Audiologie, prothèses dentaires, spécialistes et hospitalisation | Plafonds, dépassements d’honoraires et chambre particulière |
| Indépendant | Couverture santé personnelle et familiale | Éligibilité du contrat et du statut à la loi Madelin |
Décrypter les plafonds et les options
Une garantie exprimée en pourcentage de la base de remboursement n’équivaut pas à un pourcentage de la facture. Si le professionnel pratique des dépassements d’honoraires, un reste à charge peut subsister. Demandez une simulation sur un devis réel, particulièrement pour les implants dentaires, les lunettes ou une intervention programmée.
Certaines formules proposent une version ECO. Avant de retenir cette option, faites préciser les garanties réduites et l’économie obtenue. Les prestations comme le sport sur ordonnance ou les implants dentaires doivent aussi être examinées ligne par ligne. Pour ces derniers, un plafond progressif peut dépendre de l’ancienneté, notamment après 2 années d’adhésion : vérifiez le montant applicable dès la première année.
La conformité au 100 % Santé concerne les paniers réglementés en optique, dentaire et audiologie, sous les conditions du dispositif. Elle ne signifie pas que tous les équipements sont intégralement remboursés. Pour les indépendants, l’avantage fiscal lié à la loi Madelin dépend également du statut et des conditions fiscales : il n’est pas automatique.
Mesurer l’utilité des services dans un parcours de soins réel
Le tiers payant national généralisé vise à limiter l’avance de frais auprès des professionnels qui l’acceptent, pour les prestations couvertes. Il ne supprime ni les exclusions ni les dépenses dépassant les garanties. Présenter une carte de tiers payant ne garantit donc pas, à lui seul, l’absence de somme à régler.
CCMO annonce un remboursement en 48 h maximum après télétransmission. Ce délai doit être distingué du temps nécessaire à l’envoi des informations par le régime obligatoire et du délai bancaire. Si une prestation n’apparaît pas dans votre suivi, vérifiez d’abord que la télétransmission fonctionne et qu’aucun justificatif complémentaire n’est attendu.
Téléconsultation, second avis et assistance : des usages différents
La téléconsultation médicale est annoncée 24 h/24 et 7 j/7. Elle peut faciliter l’accès à un médecin lorsque la situation se prête à un échange à distance, mais ne remplace pas une prise en charge urgente. Le deuxième avis médical, annoncé sous 7 jours, répond plutôt au besoin d’éclairer une décision médicale à partir d’un dossier.
L’assistance incluse est également annoncée 24 h/24 et 7 j/7. Elle peut accompagner certaines situations d’hospitalisation ou des imprévus familiaux, notamment autour de la garde d’enfants. Les événements déclencheurs, durées et limites restent à consulter dans la notice : une assistance n’est pas une aide mobilisable sans condition.
Pensez à votre parcours de soins comme à un corridor : le rendez-vous, le transport, l’intervention puis le retour à domicile doivent s’enchaîner sans rupture. Une bonne couverture de l’acte médical ne résout pas forcément la garde d’un enfant ou l’organisation du retour. Avant une hospitalisation programmée, interrogez séparément le service prestations et l’assistance pour repérer ces besoins entre deux étapes.
Souscrire, obtenir une attestation ou résilier sans rupture de couverture
Avant la signature : conserver les documents décisifs
Le devis en ligne permet d’engager la comparaison, mais la décision doit reposer sur le tarif personnalisé, le tableau de garanties et les conditions contractuelles. Faites confirmer la date d’effet, les éventuels délais de carence, les plafonds annuels et les modalités d’évolution de la cotisation. Conservez ces documents avec votre bulletin d’adhésion.
Si vous remplacez une autre complémentaire, coordonnez les dates avant de signer. L’objectif est d’éviter aussi bien une période sans couverture que deux cotisations inutiles. Pour un salarié, vérifiez d’abord les règles du contrat collectif de l’employeur et les éventuels cas de dispense.
Attestation et suivi dans l’espace sécurisé
L’attestation d’assurance santé peut être récupérée, téléchargée ou imprimée depuis l’espace sécurisé. Contrôlez les bénéficiaires mentionnés et la période de validité avant de la transmettre. En cas d’accès impossible ou de document absent, contactez un conseiller. Précisez si vous avez besoin d’une attestation d’adhésion ou de votre carte de tiers payant, car leur usage diffère.
Pour un contrat individuel de complémentaire santé éligible, la résiliation est possible à tout moment après un an, sans frais ni pénalité. Elle prend généralement effet un mois après réception de la notification. En cas de changement d’organisme, le nouvel assureur peut effectuer les démarches pour vous. Conservez la confirmation de résiliation et vérifiez la continuité de la couverture.
Lire les avis CCMO Mutuelle avec les bons critères
Les avis publiés sur Opinion Assurances peuvent éclairer la relation avec les adhérents, mais une note globale ne suffit pas pour choisir. Regardez la date, le type de contrat et le motif du retour : remboursement contesté, difficulté de contact, délai administratif ou satisfaction après une prise en charge.
Un témoignage sur une garantie faible ne décrit pas nécessairement toutes les formules. À l’inverse, un remboursement rapide ne prouve pas que le contrat conviendra à vos dépenses dentaires. Les avis sont surtout utiles pour identifier les questions à poser avant l’adhésion.
Le meilleur test reste concret : soumettez un devis de soins, demandez le remboursement prévu et faites expliquer le reste à charge par écrit. Vous pourrez alors rapprocher le prix, la qualité des réponses et les services réellement utiles à votre situation, plutôt que de décider uniquement sur une réputation ou une cotisation d’appel.