
La mutuelle intérimaire devient obligatoire lorsque vous remplissez les conditions d’affiliation, notamment après 414 heures travaillées sur les 12 derniers mois. Certains contrats ouvrent toutefois une couverture dès la première heure. L’employeur finance 50 % de la cotisation du régime obligatoire, et la fin d’une mission ne signifie pas nécessairement la fin des remboursements. Voici les règles à vérifier pour connaître vos droits et éviter une interruption de couverture.
Votre contrat et vos heures déterminent le début de la couverture
Intérimaires Santé est le dispositif de complémentaire santé de la branche du travail temporaire. Il complète les remboursements de l’Assurance maladie pour les soins couverts par le contrat. Il ne faut pas le confondre avec Intérimaires Prévoyance, qui concerne notamment les conséquences financières d’un arrêt de travail, d’une invalidité ou d’un décès.
Le seuil de 414 heures sur 12 mois
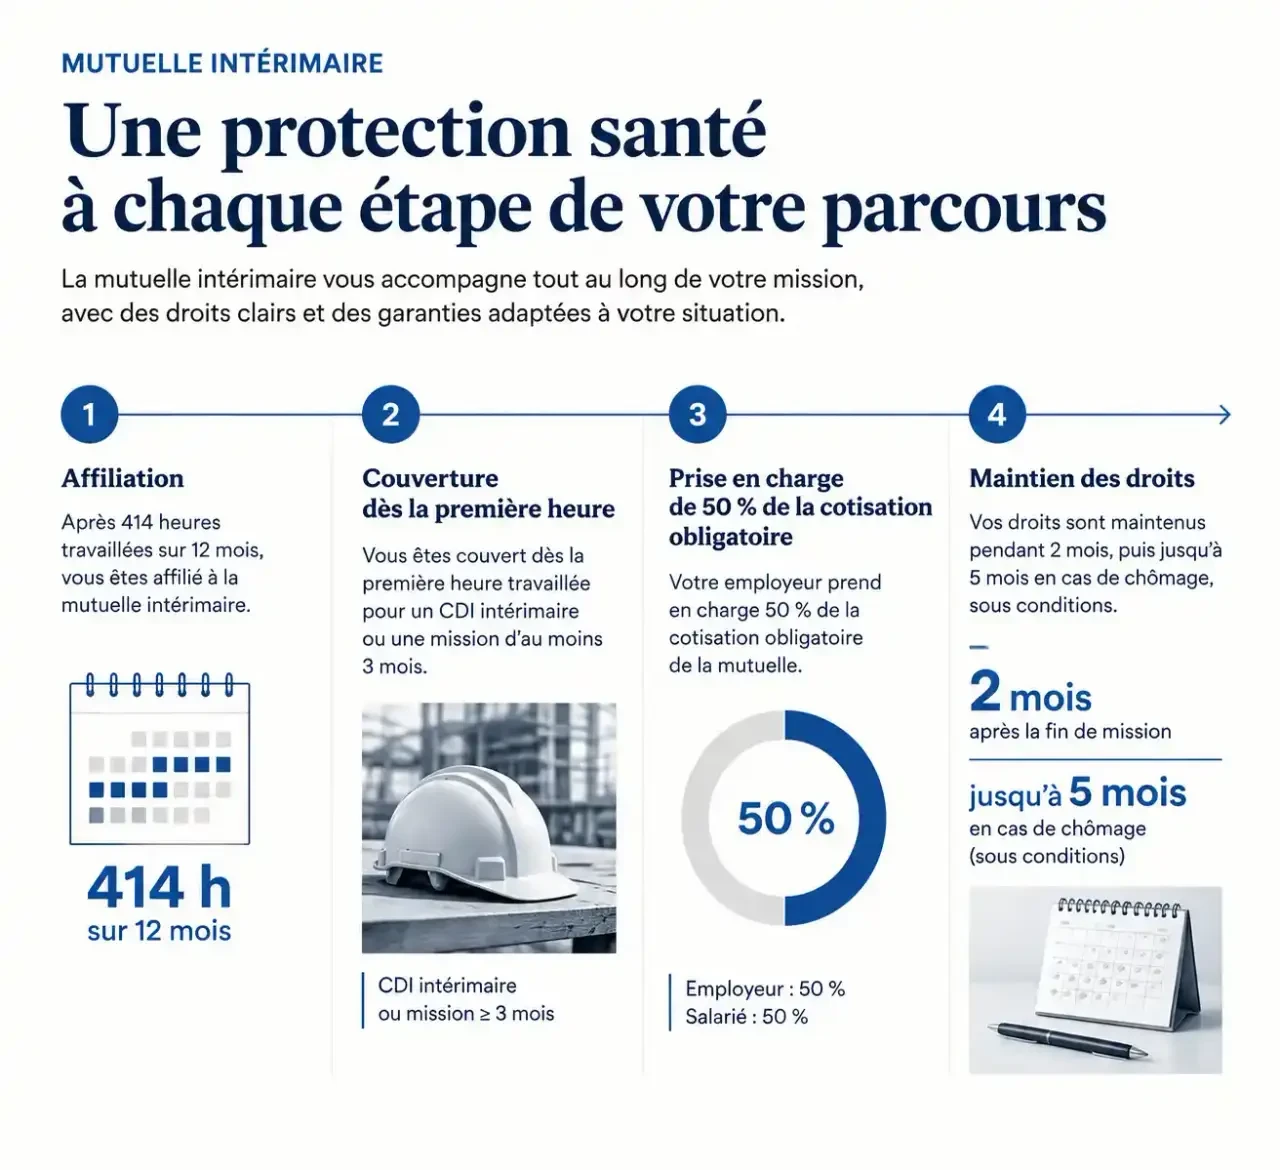
L’affiliation automatique repose sur un cumul de 414 heures travaillées au cours des 12 derniers mois. Les missions effectuées auprès de plusieurs entreprises de travail temporaire peuvent entrer dans ce décompte : ne raisonnez donc pas uniquement à partir de votre dernière agence. Le suivi des heures permet de déclencher l’affiliation selon les règles du régime.
La prise d’effet intervient normalement au premier jour du mois suivant l’atteinte du seuil. Avant des soins coûteux, vérifiez néanmoins la date exacte figurant sur votre attestation : atteindre le nombre d’heures requis et disposer de droits effectivement ouverts ne sont pas deux informations interchangeables.
Une protection immédiate pour certains contrats
En CDI intérimaire ou avec un contrat de mission de 3 mois et plus, la couverture s’applique dès la première heure de mission, sans attendre le cumul de 414 heures. Si vous ne relevez pas de ces situations et restez sous le seuil, une adhésion anticipée facultative est possible. Demandez alors son coût et sa date d’effet : son financement ne doit pas être confondu avec celui du régime obligatoire.
Le montant prélevé dépend des heures payées et des options
La cotisation obligatoire est calculée selon les heures payées. L’entreprise de travail temporaire en prend en charge 50 %, et votre part apparaît sur le bulletin de salaire. Le montant peut donc varier d’un mois à l’autre selon votre activité, contrairement à une mutuelle individuelle à cotisation mensuelle fixe.
Pour contrôler le prélèvement, rapprochez le nombre d’heures retenues, le taux applicable et la part salariale affichée. Le régime général et le régime local d’Alsace-Moselle peuvent avoir des tarifs différents. Sans grille tarifaire en vigueur, un prix mensuel unique serait trompeur.
- Socle obligatoire : vérifiez le taux horaire et la participation employeur.
- Adhésion anticipée : demandez le montant restant intégralement à votre charge et les aides éventuelles.
- Options : ajoutez leur coût à votre budget, sans supposer qu’elles bénéficient du même financement.
- Famille : comparez le coût total pour les personnes à couvrir, et pas seulement votre prélèvement personnel.
Le FASTT peut vous orienter sur les aides accessibles sous conditions, notamment selon vos ressources. Si votre budget est serré, vérifiez également votre éligibilité à la Complémentaire santé solidaire avant de souscrire une couverture facultative ou des renforts.
Choisir les garanties selon vos soins, pas seulement selon le prix
Le socle de couverture intervient notamment sur les consultations, la pharmacie, l’hospitalisation, l’optique et les soins dentaires, dans les limites prévues au contrat. Être couvert ne signifie pas que toute facture sera remboursée intégralement. Les dépassements d’honoraires, plafonds et équipements choisis peuvent laisser un reste à charge.
| Formule ou dispositif | Utilité | Point à vérifier |
|---|---|---|
| Socle obligatoire | Compléter les remboursements de l’Assurance maladie | Niveaux de remboursement et plafonds |
| Option Famille | Étendre la couverture aux proches admissibles | Tarif et conditions pour chaque bénéficiaire |
| Option Garantie + | Renforcer certains remboursements | Gain réel sur vos dépenses habituelles |
| 100% Santé | Accéder à certains équipements sans reste à charge | Éligibilité de l’équipement au panier réglementé |
Le 100% Santé concerne certains équipements en optique, dentaire et audiologie, sous les conditions du dispositif. Il ne rend pas toutes les lunettes, prothèses ou aides auditives gratuites. Demandez un devis précisant l’offre éligible et transmettez-le à la complémentaire avant de vous engager.
Un tarif bas agit parfois comme un aimant : il attire l’attention au point de faire oublier la dépense qui compte vraiment. Pour comparer deux formules, partez plutôt d’un devis concret — une couronne, des lunettes ou une consultation avec dépassement — et demandez le reste à charge dans chaque cas. Ajoutez ensuite le coût annuel de l’option : vous mesurerez ainsi son intérêt financier, au-delà d’un pourcentage de remboursement séduisant.
Les services associés comprennent notamment la téléconsultation via MédecinDirect, annoncée accessible 24h/24 et 7j/7, ainsi qu’un accompagnement après hospitalisation selon les conditions prévues. Ils peuvent faciliter l’accès à un avis médical, mais ne remplacent pas les urgences ni tous les examens en présentiel.
Entre deux missions, vérifiez le maintien avant de souscrire ailleurs
La fin d’une mission n’interrompt pas immédiatement la protection. Le dispositif prévoit un maintien gratuit des droits pendant 2 mois, sous les conditions du régime. Cette continuité permet de conserver une complémentaire pendant une période sans activité, sans devoir souscrire aussitôt un autre contrat.
En cas de chômage, une prolongation peut porter ce maintien jusqu’à 5 mois au total, selon votre situation et les justificatifs demandés. Une prolongation est également prévue pendant toute la durée d’un arrêt de travail ou d’un congé maternité, sous réserve de remplir les conditions applicables.
Ne présumez pas que toutes les prolongations sont enregistrées sans démarche. À la fin de votre mission, consultez votre date de fin de droits et demandez quels documents transmettre. Faites aussi préciser le sort des options et des bénéficiaires familiaux : la continuité du socle ne suffit pas à connaître celle de chaque garantie facultative.
Affiliation, dispense : les démarches à faire dans le bon ordre
L’affiliation automatique ne dispense pas de vérifier votre dossier. Le kit de bienvenue et l’espace personnel Intérimaires Santé permettent de retrouver les informations utiles à l’ouverture des droits, aux remboursements et aux options.
- Contrôlez votre situation : type de contrat, cumul d’heures et date d’effet annoncée.
- Vérifiez vos coordonnées : identité, adresse et informations nécessaires au remboursement.
- Préparez les pièces demandées : notamment une attestation de droits à l’Assurance maladie et un RIB, selon votre dossier.
- Consultez votre attestation : assurez-vous que les bénéficiaires et garanties correspondent à votre choix.
Une dispense peut être possible, notamment si vous bénéficiez de la Complémentaire santé solidaire ou d’une autre couverture collective répondant aux conditions requises, par exemple celle de votre conjoint. Avoir déjà une mutuelle ne suffit cependant pas toujours : la nature du contrat et votre statut de bénéficiaire doivent être examinés.
La dispense doit être demandée avec les justificatifs nécessaires ; elle n’est pas un simple refus oral auprès de l’agence. Demandez sa durée de validité et les événements à signaler. Enfin, ne résiliez pas votre ancienne couverture avant confirmation écrite de la nouvelle date d’effet : c’est le meilleur moyen d’éviter un doublon coûteux sans créer de période sans protection.