
Vous cherchez une complémentaire santé CNP, un devis ou un contact pour votre contrat ? CNP Assurances Protection Sociale est l’entité à identifier pour les offres de santé et de prévoyance destinées aux particuliers et aux entreprises. Si vous êtes déjà assuré, commencez toutefois par consulter votre carte de tiers payant ou vos documents contractuels : ils indiquent le gestionnaire et le service à contacter pour votre couverture.
CNP, mutuelle et protection sociale : distinguer les interlocuteurs
L’expression « CNP mutuelle » désigne couramment une recherche de complémentaire santé auprès de CNP. Elle ne correspond pas nécessairement au nom juridique de l’organisme qui assure ou gère un contrat. Dans le langage courant, « mutuelle » est souvent employé pour parler de toute complémentaire santé, alors que ce terme désigne aussi une catégorie précise d’organismes.
CNP Assurances Protection Sociale s’inscrit dans le groupe CNP Assurances et dans le rapprochement avec La Mutuelle Générale autour des activités de santé et de prévoyance. Pour le particulier, l’enjeu est surtout pratique : identifier l’offre, l’assureur et le gestionnaire mentionnés sur ses documents, plutôt que se fier uniquement au nom CNP.
Le site de CNP Assurances Protection Sociale propose des parcours par profil ainsi qu’une orientation vers un conseiller. L’espace grand public de CNP Assurances couvre, lui, un champ plus large de sujets d’assurance. Une recherche liée à l’assurance emprunteur ne conduit donc pas nécessairement au même service qu’une demande de remboursement de soins.
Pour un contrat existant, utilisez en priorité les coordonnées figurant sur votre attestation, votre échéancier ou votre espace assuré. Pour une nouvelle souscription, partez du parcours correspondant à votre situation : particulier, retraité ou entreprise. Cette distinction évite de solliciter un service commercial pour une question de gestion.
Choisir un parcours selon votre situation, pas seulement votre âge
Les solutions présentées distinguent plusieurs profils : personne seule, couple, famille, futur retraité et retraité. Côté professionnel, elles s’adressent aux TPE, PME et grandes entreprises, avec notamment une entrée consacrée aux hôtels, cafés et restaurants. Cette segmentation permet d’orienter la demande, mais elle ne remplace pas l’examen des garanties.
Découvrez votre complémentaire santé et prévoyance : Consultez les offres de CNP Assurances, obtenez votre tarif en ligne et recevez un devis adapté à vos besoins.
| Votre situation | Le besoin à préciser | Le point à faire confirmer |
|---|---|---|
| Seul ou en couple | Adapter la couverture aux soins réellement utilisés | Le coût et les garanties pour chaque assuré |
| Famille | Couvrir des besoins différents entre adultes et enfants | Les conditions de couverture des ayants droit |
| Futur retraité | Préparer l’évolution de sa couverture collective | La date de prise d’effet et le budget à prévoir |
| Retraité | Équilibrer cotisation et dépenses de santé | Les remboursements des postes prioritaires |
| Entreprise | Protéger les salariés dans le cadre applicable | La conformité du contrat aux obligations de l’entreprise |
Pour une famille, les priorités peuvent être l’orthodontie, les lunettes ou les consultations de spécialistes. À l’approche de la retraite, la question porte aussi sur la transition entre deux contrats. Ces exemples servent à préparer l’échange avec le conseiller ; ils ne signifient pas que toutes les formules couvrent ces dépenses au même niveau.
Les entreprises doivent, de leur côté, préciser leur effectif, leur activité et les catégories de salariés concernées. Une offre clé-en-main et une solution sur-mesure ne répondent pas au même degré de personnalisation. Dans le secteur des hôtels, cafés et restaurants, demandez notamment la vérification des exigences conventionnelles applicables.
Santé et prévoyance : comparer ce qui sera réellement pris en charge
La complémentaire santé rembourse des dépenses de soins
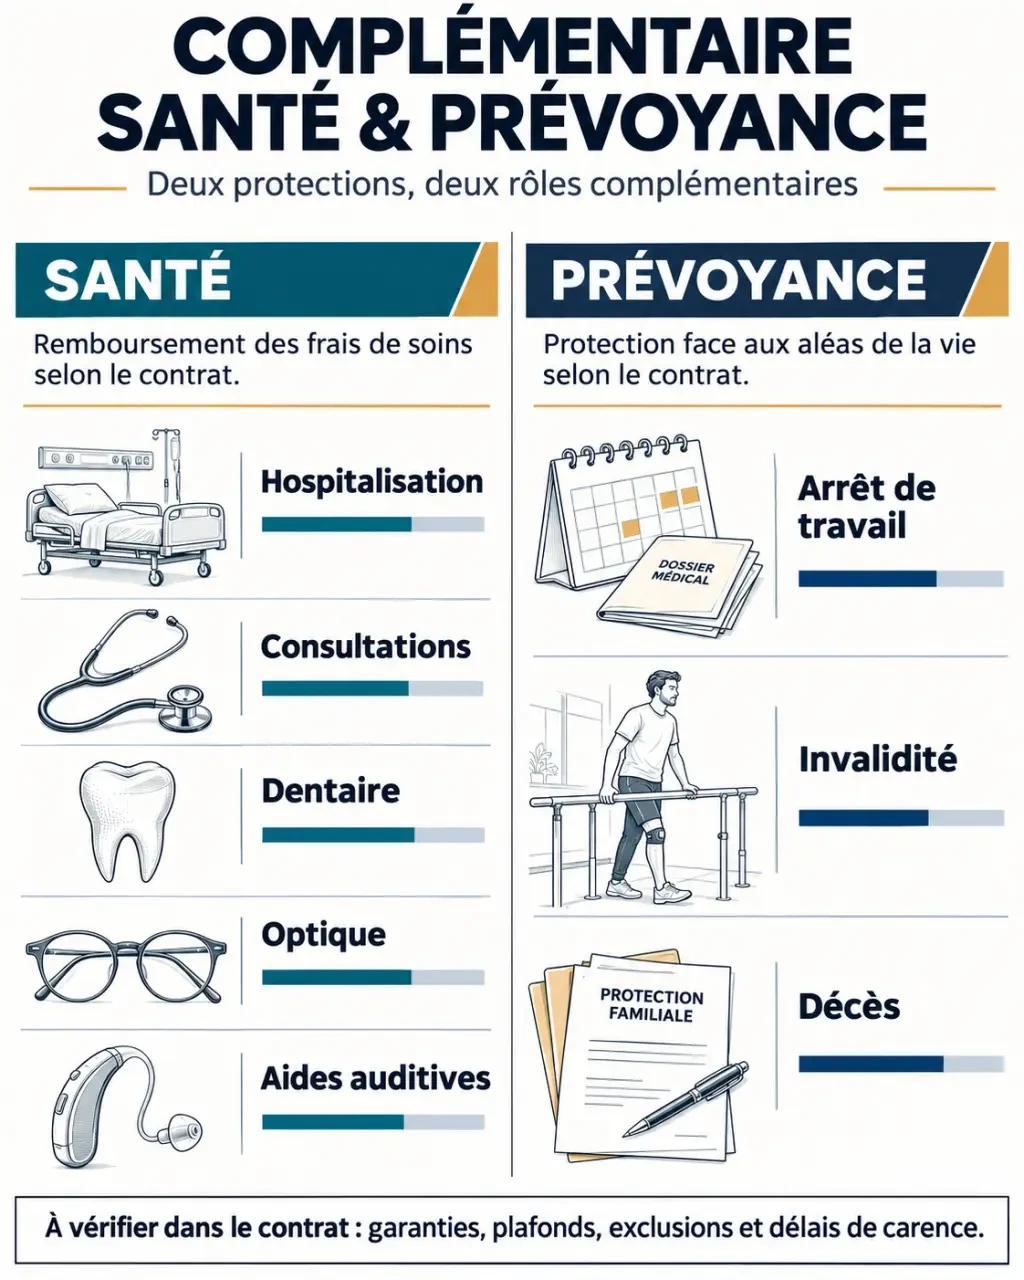
Une complémentaire santé intervient en complément de l’Assurance maladie, selon les conditions du contrat. Pour apprécier une proposition CNP, examinez les postes qui pèsent dans votre budget : hospitalisation, consultations, dentaire, optique et aides auditives. Le nom d’une formule ou son positionnement commercial ne suffit pas à mesurer votre futur reste à charge.
Un remboursement exprimé en pourcentage ne porte pas nécessairement sur le prix payé. Il peut être calculé sur la base de remboursement de la Sécurité sociale. Demandez donc une simulation en euros pour un soin concret, en précisant les éventuels dépassements d’honoraires. Vérifiez aussi les plafonds, les délais de carence, les exclusions et les conditions du tiers payant.
La prévoyance protège face à une perte de revenus ou à un décès
La prévoyance répond à un autre besoin : limiter les conséquences financières d’événements tels qu’un arrêt de travail, une invalidité ou un décès, selon les garanties souscrites. Elle ne doit pas être confondue avec le remboursement des soins. Les prestations possibles, leurs conditions de déclenchement et leur durée doivent être vérifiées dans la notice du contrat proposé.
Pensez votre protection comme un tuteur qui soutient un point fragile : il doit être placé là où le déséquilibre menace réellement. Une bonne couverture des lunettes ne compense pas une perte de salaire mal protégée. Avant de renforcer un poste de santé, repérez donc ce qui fragiliserait le plus votre foyer : une hospitalisation coûteuse, plusieurs mois de revenus réduits ou la disparition d’un revenu essentiel. Vous pourrez ainsi hiérarchiser santé et prévoyance sans les confondre.
Les repères de confiance et leurs limites
CNP Assurances Protection Sociale met en avant 1 400 collaborateurs, 1,4 million de personnes protégées et plus de 12 000 entreprises clientes. Ces chiffres renseignent sur l’ampleur de son activité. Ils ne permettent cependant pas, à eux seuls, de conclure qu’une formule sera plus adaptée ou moins chère qu’une autre.
La sécurité de l’information constitue un autre repère important, compte tenu de la sensibilité des données de santé. Les certifications mises en avant comprennent ISO 27001, relative au système de management de la sécurité de l’information, et la certification Hébergeur de Données de Santé (HDS). Le périmètre cité comprend l’activité 5 du référentiel HDS : l’exploitation et l’administration des systèmes d’information de santé.
Il faut distinguer ces certifications d’une appréciation des garanties : elles concernent la sécurité dans un périmètre défini, pas le montant des remboursements ni l’absence absolue de risque informatique. Pour votre usage quotidien, vérifiez également les modalités de transmission des justificatifs et les moyens d’accès à votre espace assuré.
Enfin, évaluez la qualité de service sur des éléments concrets : clarté des réponses, disponibilité des documents contractuels, explication du reste à charge et identification du bon service. Une réponse précise à votre situation est plus utile qu’une promesse générale d’accompagnement.
Préparer un devis et obtenir une réponse exploitable
Pour demander une proposition, utilisez le parcours officiel de CNP Assurances Protection Sociale adapté à votre profil, puis les moyens de contact qui y sont indiqués. Évitez de transmettre des documents personnels à un interlocuteur dont vous n’avez pas vérifié l’identité. Aucun numéro de téléphone trouvé sur une page tierce ne doit remplacer cette vérification.
Préparez votre situation familiale, les personnes à couvrir, votre couverture actuelle, la date souhaitée de démarrage et vos principaux besoins. Pour une entreprise, ajoutez les informations nécessaires à l’étude du régime collectif. Ne communiquez des données de santé que lorsqu’elles sont nécessaires à la démarche, dans le cadre prévu.
Avant de souscrire, demandez une réponse écrite sur les éléments suivants :
- La cotisation et les conditions de son évolution.
- Le tableau de garanties et des exemples de remboursement en euros.
- Les plafonds, exclusions et éventuels délais de carence.
- La date de prise d’effet et les conditions de résiliation.
- Les services inclus et leurs modalités d’utilisation.
Comparez ensuite les propositions à besoins et bénéficiaires identiques. Le bon contrat n’est pas nécessairement celui qui affiche la cotisation la plus basse, mais celui dont le coût, les limites et les prestations correspondent à votre situation. Pour éviter une interruption de couverture, faites confirmer les dates avant de mettre fin à votre contrat actuel.