
Le tarif d’une carte bancaire BNP Paribas ne se résume pas à sa cotisation. Pour évaluer son coût, il faut aussi examiner le mode de débit, les frais appliqués aux paiements et retraits en devises, ainsi que les options prévues pour les voyages. Les montants varient selon l’offre et le profil client. Consultez donc les conditions tarifaires BNP Paribas avant toute souscription.
Ce que recouvre réellement le tarif d’une carte BNP Paribas
Comparer une carte bancaire uniquement sur son prix affiché peut conduire à sous-estimer son coût d’usage. La cotisation correspond à la fourniture de la carte, mais d’autres éléments peuvent peser sur le budget : opérations à l’étranger, renouvellement ou remplacement, options éventuelles et niveau de services associé à la gamme choisie.
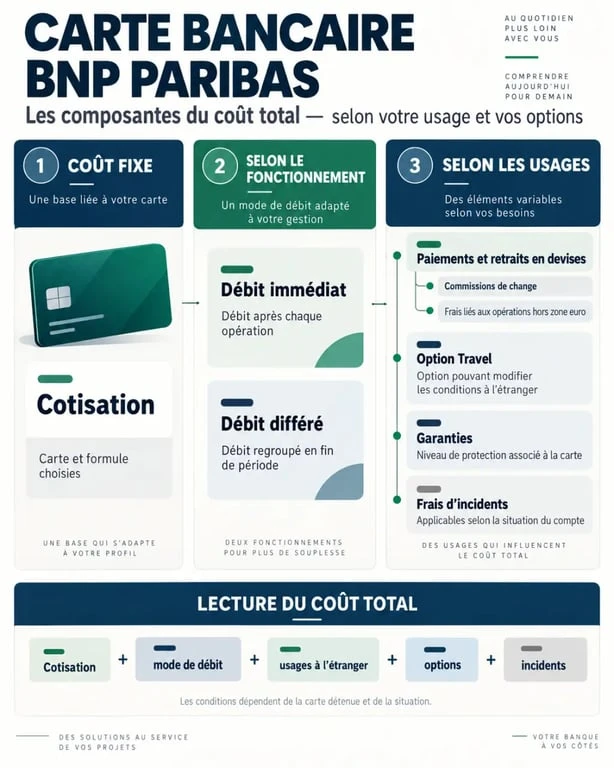
Les conditions tarifaires applicables aux particuliers permettent de vérifier le prix de la carte, les frais annexes et les règles en vigueur. BNP Paribas distingue aussi l’offre destinée aux particuliers de celle de la Banque Privée. Il faut donc consulter le document correspondant à sa relation bancaire.
- Le coût de la carte : il dépend de la formule et du niveau de gamme retenus.
- Les frais d’utilisation : ils peuvent s’appliquer lorsque la carte est utilisée dans une monnaie autre que l’euro.
- Les services : l’assistance, les garanties et les options varient selon la carte choisie.
- Les incidents : l’opposition, la contestation d’une opération ou le remplacement doivent être vérifiés dans la grille tarifaire.
Raisonner en coût annuel, pas seulement en cotisation
Une carte peu coûteuse peut convenir à un usage courant en France, mais se révéler moins adaptée à une personne qui voyage souvent ou règle régulièrement des achats en devises. À l’inverse, une carte de gamme supérieure peut proposer un niveau de services adapté à certains profils. Le bon arbitrage consiste à rapprocher le tarif de la fréquence d’utilisation, du besoin d’assistance et de l’exposition aux frais internationaux.
Pour faire ce bilan, observez vos dépenses sur plusieurs mois : pays visités, achats en ligne dans une autre monnaie, retraits d’espèces et besoin réel de garanties. Cette méthode aide à éviter une option inutile ou, à l’inverse, la découverte tardive de frais récurrents.
Les cartes à comparer selon votre mode de paiement
BNP Paribas propose notamment les cartes Carte Origin, Visa Electron, Visa Classic, BNP Net, Visa Premier et Visa Infinite. Le comparateur de cartes de la banque permet de rapprocher les offres selon les usages et les services recherchés. Ne déduisez toutefois pas le niveau de couverture ou les plafonds de la seule appellation de la carte : ces caractéristiques doivent être confirmées dans les documents officiels et lors de la souscription.
| Élément de comparaison | Ce qu’il permet d’évaluer | Pour quel besoin |
|---|---|---|
| Type de débit | Moment où les dépenses sont prélevées | Gestion quotidienne du budget |
| Autorisation systématique | Vérification du solde ou de l’autorisation avant paiement | Encadrement renforcé des dépenses |
| Niveau de gamme | Services, assistances et options possibles | Voyages, protection et confort d’usage |
| Usage en devises | Commissions de change et frais éventuels | Séjours hors zone euro et achats internationaux |
| Option Travel | Forfait mensuel visant à limiter certains frais en devises | Utilisation régulière de la carte à l’étranger |
Débit immédiat, différé ou autorisation systématique : la différence utile
Avec une carte à débit immédiat, les paiements sont débités au fil de l’eau sur le compte. Ce fonctionnement donne une vision rapide du solde disponible et convient aux personnes qui souhaitent suivre leurs dépenses sans décalage.
Une carte à débit différé regroupe les paiements pour un débit à une date prévue. Elle demande une organisation rigoureuse : l’argent correspondant aux achats doit rester disponible jusqu’au prélèvement. Les retraits d’espèces suivent généralement des règles distinctes, à vérifier dans les conditions de la carte.
La carte à autorisation systématique interroge le compte avant d’accepter une opération. Elle peut aider à éviter les paiements lorsque le solde disponible ne le permet pas. En contrepartie, son fonctionnement peut être moins pratique dans certaines situations où l’autorisation en temps réel est difficile à obtenir.
À l’étranger, les frais en devises peuvent changer le coût de la carte
Dans la zone euro, un paiement réalisé en euros ne soulève pas la même question qu’un achat ou un retrait dans une devise étrangère. Dès qu’une conversion est nécessaire, le coût peut inclure une commission de change. Des frais peuvent aussi être demandés par des banques étrangères correspondantes, notamment lors d’un retrait.
Ne confondez pas conversion de devise et frais de retrait
Lors d’un paiement en devise, le premier point à contrôler est le taux de conversion appliqué. Lors d’un retrait, il faut aussi tenir compte des frais propres au distributeur ou à la banque étrangère. Ces deux mécanismes peuvent se cumuler. Avant un voyage, vérifiez donc les règles applicables aux paiements et aux retraits, car elles ne sont pas nécessairement identiques.
Au terminal ou au distributeur, une conversion peut parfois être proposée directement en euros. Lisez l’écran avant de valider : la monnaie de facturation influe sur la transparence du taux proposé. Conserver les reçus et consulter ensuite les opérations dans l’espace personnel aide à identifier précisément l’origine d’un écart.
L’option Travel : à évaluer selon la fréquence des voyages
BNP Paribas propose une option Travel sous la forme d’un forfait mensuel destiné à limiter les frais lorsque la carte est utilisée en devises. Elle concerne les cartes Carte Origin, Visa Electron, Visa Classic, BNP Net, Visa Premier et Visa Infinite. Son intérêt dépend du nombre d’opérations réalisées et de la durée du séjour.
Avant d’y souscrire, vérifiez son prix, les opérations couvertes, ses limites et les frais qui resteraient dus. Un voyage occasionnel avec quelques paiements ne conduit pas forcément au même choix qu’une utilisation répétée hors zone euro ou que des achats fréquents sur des sites facturés dans une autre monnaie.
Choisir une carte BNP Paribas selon votre usage réel
Le comparateur BNP Paribas permet de partir de vos besoins plutôt que d’une seule comparaison de prix. Une personne qui paie principalement en France recherchera souvent une gestion simple et un mode de débit cohérent avec son budget. Un voyageur régulier devra accorder davantage d’attention aux frais en devises, à l’option Travel et aux services d’assistance.
- Budget serré ou suivi précis : comprenez les effets du débit immédiat et de l’autorisation systématique.
- Dépenses regroupées : vérifiez si le débit différé correspond à votre capacité à provisionner les paiements.
- Voyages fréquents : comparez les coûts de change, les retraits et l’intérêt du forfait Travel.
- Besoin de services renforcés : examinez les garanties, l’assistance voyage et les conditions propres à chaque gamme.
Ne choisissez pas une carte en supposant que des plafonds, assurances ou réductions s’appliquent automatiquement. Ces éléments peuvent dépendre de l’offre souscrite et de votre situation. Le comparateur et les conditions tarifaires servent à confirmer ces points avant la souscription.
Gérer un refus, une perte ou une opération contestée
La rubrique « Mes Cartes » de l’espace personnel BNP Paribas permet de gérer sa carte au quotidien. En cas de carte refusée ou de code PIN oublié, un dispositif de déblocage peut être accessible. Vérifier le solde, les limites applicables et l’état de la carte permet souvent de comprendre la situation avant de multiplier les tentatives de paiement.
En cas de perte ou de vol, faites opposition sans attendre pour bloquer l’utilisation de la carte. Une opération erronée, non justifiée ou frauduleuse doit faire l’objet d’une contestation via le parcours prévu par la banque. Gardez les informations utiles : date, montant, commerçant affiché et, si nécessaire, justificatifs liés à l’opération.
Avant de souscrire ou de changer de carte, utilisez le comparateur de cartes BNP Paribas, puis relisez les conditions tarifaires applicables. Vous pourrez ainsi rapprocher le tarif annoncé de vos dépenses réelles, de votre mode de débit et de vos besoins à l’étranger.