
Le choix d’une mutuelle santé est une étape qui, lorsqu’elle est imposée par un contrat collectif, suscite un besoin de réassurance immédiat. Alan s’est imposé dans le secteur assurantiel français avec une promesse de rupture : une interface minimaliste, une automatisation poussée et une gestion intégralement dématérialisée. Pourtant, derrière cette image de modernité, les retours d’expérience sont contrastés. Entre utilisateurs conquis par la rapidité des remboursements et assurés frustrés par l’absence d’interlocuteur téléphonique, la réalité du terrain mérite d’être décryptée pour savoir si ce modèle correspond à vos besoins.
Alan : avis global et perception du marché
La réputation d’Alan est marquée par une forte polarisation. Les adeptes du tout-numérique louent une fluidité rare, soulignant la simplicité de l’interface qui permet de gérer ses soins en quelques clics. À l’inverse, une partie des utilisateurs exprime une insatisfaction liée à la difficulté d’obtenir une assistance personnalisée lors de litiges complexes.
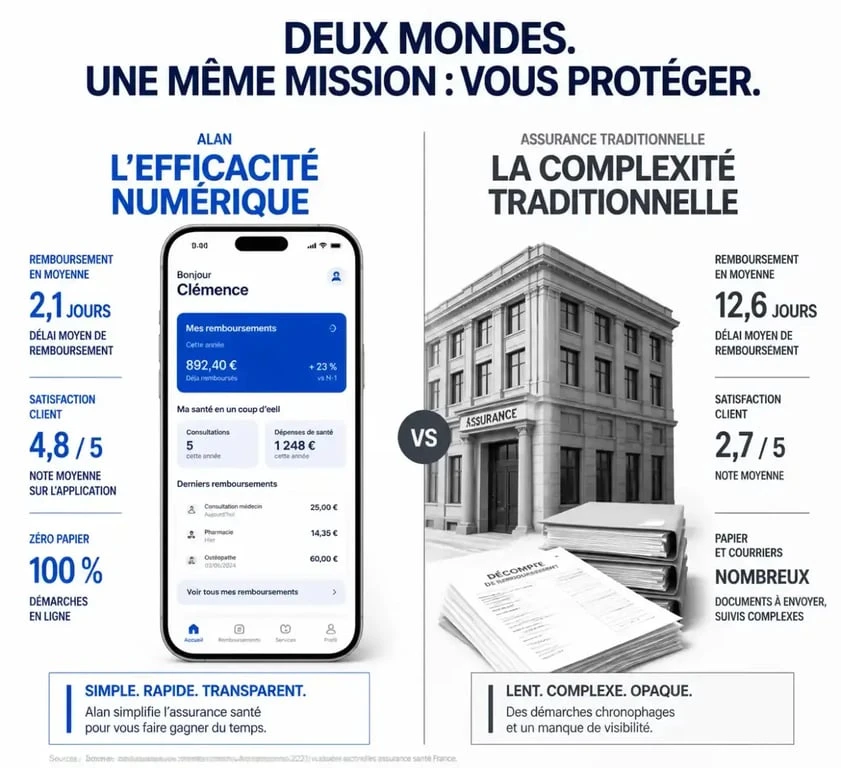
Le modèle repose sur une automatisation qui fonctionne dans 90 % des cas standards. Cependant, dès qu’une situation dévie du processus classique, comme une erreur de télétransmission ou un soin dentaire complexe non couvert par les nomenclatures habituelles, l’absence d’agence physique et de standard téléphonique devient un point de friction. Pour beaucoup, Alan est une mutuelle efficace tant que le parcours est fluide, mais elle devient difficile à joindre lorsque le besoin d’explications humaines est impératif.
Remboursements : fonctionnement, délais et blocages
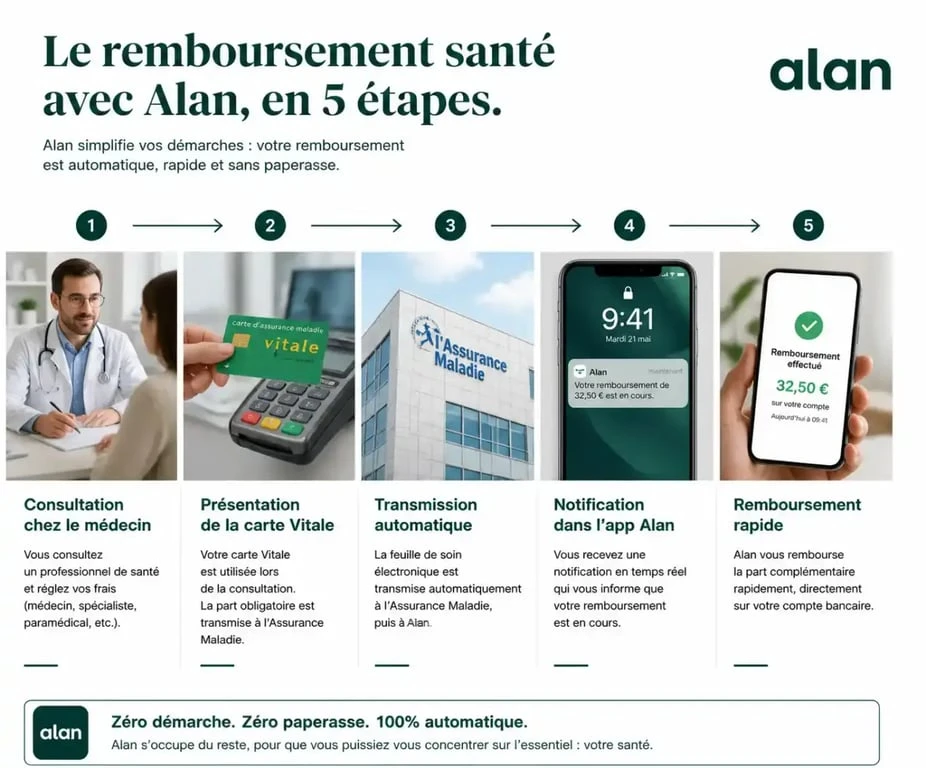
Le cœur de l’expérience Alan réside dans sa promesse de rapidité. La télétransmission, lorsqu’elle est correctement activée via la carte Vitale, permet généralement des remboursements en 24 à 48 heures. Cette absence de paperasse administrative constitue un bénéfice concret pour l’assuré.
Les zones d’ombre du parcours de remboursement
Les problèmes surviennent lors des décalages entre la prise en charge théorique et le remboursement réel. Certains adhérents signalent des refus inattendus, parfois liés à une mauvaise interprétation des justificatifs envoyés via l’application. Dans ces situations, l’impossibilité de discuter de vive voix avec un conseiller transforme une erreur administrative en une source d’anxiété.
Considérer la plateforme comme un tuteur numérique aide à comprendre l’usage attendu. L’interface ne se contente pas de traiter des données, elle guide l’utilisateur vers les bons documents. Si vous omettez de fournir le code acte précis ou la facture détaillée, le système se bloque par sécurité. Apprendre à dialoguer avec l’outil, en comprenant que chaque document est un signal pour l’algorithme, est souvent la clé pour débloquer des situations perçues comme des refus injustifiés.
Service client : les limites du modèle digital
C’est le point le plus souvent cité dans les avis négatifs. Alan a fait le choix du 100 % digital, privilégiant le chat et l’email au détriment du téléphone. Pour un utilisateur habitué à appeler son conseiller pour une question urgente, ce changement de paradigme est brutal.
Le chat se montre réactif pour les demandes simples, mais il devient frustrant lors d’échanges longs sur des dossiers de santé complexes. L’email est utilisé pour les demandes nécessitant une trace écrite ou l’envoi de pièces jointes volumineuses. L’absence de téléphone, décision assumée par la marque pour réduire les coûts de structure, laisse certains assurés dans un sentiment d’isolement face à des problèmes financiers ou de santé.
Tarifs, couverture et rapport qualité-prix
Sur le plan tarifaire, Alan se positionne de manière compétitive grâce à une structure de coûts allégée par l’absence d’agences physiques. La transparence des garanties est un atout : les tableaux sont plus lisibles que ceux des mutuelles traditionnelles, évitant le jargon complexe qui entoure habituellement les contrats de santé.
Le rapport qualité-prix doit être évalué au regard de votre consommation de soins. Si vous avez des besoins dentaires ou optiques spécifiques, il est impératif de simuler le remboursement sur la plateforme avant toute souscription. Le modèle digital est séduisant, mais il ne compense pas une couverture inadaptée à des besoins médicaux lourds ou récurrents.
Pour qui Alan est-elle vraiment adaptée ?
Le modèle d’Alan est-il fait pour vous ? Voici quelques pistes pour orienter votre décision :
Les adeptes du numérique et les personnes autonomes trouveront une adéquation très élevée avec les outils proposés. À l’inverse, ceux ayant un besoin fréquent d’un contact humain direct verront leur satisfaction limitée. Pour les contrats collectifs imposés, l’usage reste neutre. Enfin, pour les pathologies nécessitant un suivi complexe, une simulation préalable est indispensable pour vérifier la pertinence de la couverture.
En somme, Alan convient aux assurés qui privilégient l’efficacité, la rapidité et la dématérialisation. Si votre tranquillité d’esprit dépend de la possibilité d’avoir un interlocuteur au bout du fil pour gérer des dossiers administratifs épineux, la mutuelle peut s’avérer frustrante. La clé reste de tester la réactivité du chat avec une question précise avant de valider votre choix définitif.