
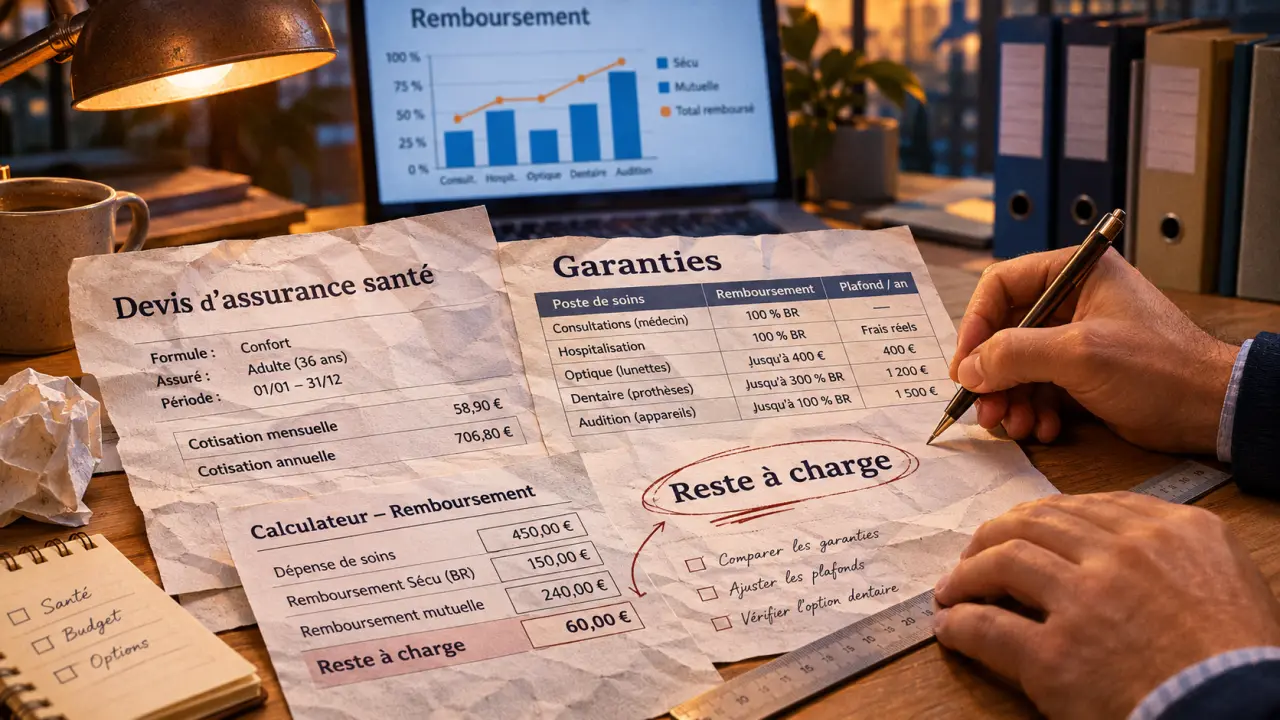
Cegema propose des complémentaires santé dont l’intérêt dépend du niveau de garanties choisi, du tarif personnalisé et des conditions de remboursement. Avant de souscrire, trois vérifications s’imposent : identifier l’assureur qui porte le contrat, calculer votre reste à charge sur vos soins habituels et examiner les modalités de gestion. Les prix d’appel et les avis clients donnent des repères, mais ne suffisent pas à départager les offres.
Cegema : distinguer le courtier, l’assureur et votre interlocuteur
Couramment recherchée sous l’expression « Cegema mutuelle », Cegema est un courtier grossiste spécialisé en assurance de personnes. Il faut donc distinguer la marque commerciale, l’organisme qui assure le risque et l’intermédiaire auprès duquel vous souscrivez. Leurs rôles respectifs figurent dans les documents contractuels.
Estimer un remboursement à 300 %
Renseignez les montants pour estimer le remboursement complémentaire et votre reste à charge théorique.
Votre estimation
- Plafond théorique total
- 90,00 €
- Remboursement complémentaire théorique
- 90,00 €
- Reste à charge théorique
- 20,00 €
À savoir : résultat indicatif fondé sur l’hypothèse que le taux inclut la part obligatoire. Les plafonds, forfaits, exclusions, actes et règles du contrat peuvent modifier le remboursement réel.
Exemple de l’article : base de remboursement de 30 €, taux de 300 % et honoraires de 110 €. Le montant déjà remboursé par le régime obligatoire reste à renseigner selon votre situation.
Cette distinction devient utile lorsqu’une question survient : votre conseiller peut expliquer le choix d’une formule, tandis que le gestionnaire traite les remboursements selon l’organisation prévue au contrat. Avant de signer, demandez qui contacter pour une prise en charge hospitalière, une modification de garanties ou une réclamation.
Des besoins différents selon votre situation
Les offres évoquées autour de Cegema concernent notamment les seniors, les pré-séniors, les indépendants et les professions libérales. Une famille doit plutôt examiner les besoins de chaque bénéficiaire. Pour un travailleur non salarié, la mention d’un contrat Madelin appelle une vérification de l’éligibilité et des conditions fiscales : elle ne constitue pas, à elle seule, un avantage automatique.
Complémentaire santé et prévoyance répondent par ailleurs à des objectifs distincts. La première complète les remboursements de soins ; la seconde peut couvrir certains risques affectant les revenus ou la protection des proches. Ne supposez pas qu’une garantie de prévoyance est incluse dans votre formule santé.
Garanties : traduire les pourcentages en dépenses réellement couvertes
Des remboursements jusqu’à 300 % sont annoncés pour certaines garanties. Ce pourcentage ne signifie pas que toutes vos factures sont remboursées trois fois. Il s’applique généralement à la base de remboursement de la Sécurité sociale, avec une définition à vérifier dans le tableau des garanties, notamment concernant l’inclusion de la part obligatoire.
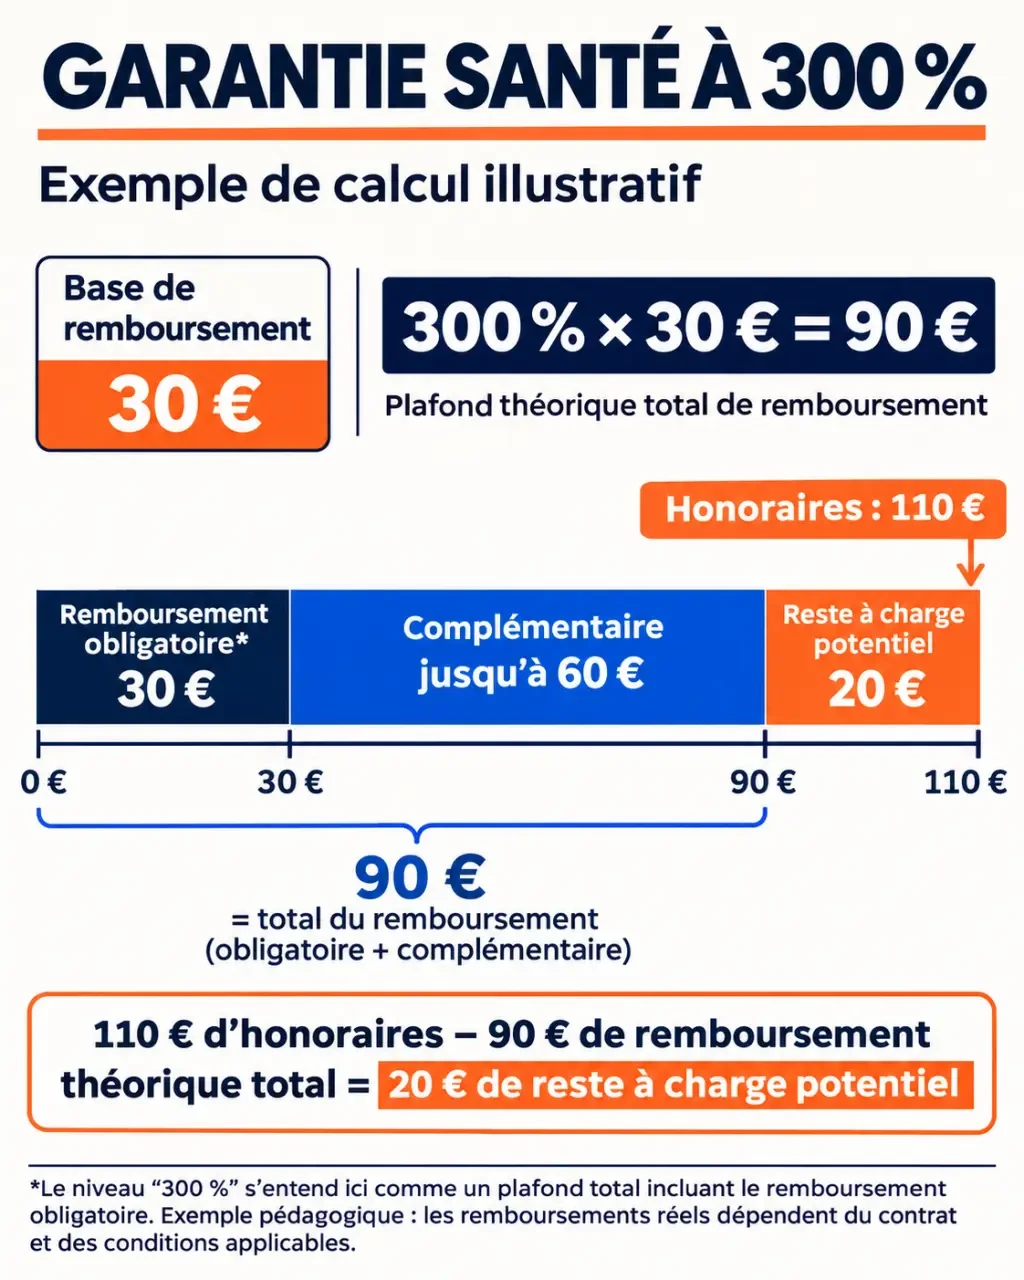
À titre d’exemple pédagogique, pour une base de remboursement de 30 €, une garantie à 300 % incluant le régime obligatoire représente un plafond théorique total de 90 €. Si les honoraires atteignent 110 €, un reste à charge peut subsister. Les règles propres à l’acte, au parcours de soins et au contrat restent applicables.
| Poste à examiner | Ce qu’il faut comparer | Point de vigilance |
|---|---|---|
| Hospitalisation | Honoraires, frais de séjour, chambre particulière | Plafonds journaliers, durée et établissements concernés |
| Soins courants | Consultations et dépassements d’honoraires | Base de calcul et conditions selon le praticien |
| Dentaire | Prothèses, implants et soins prévus | Forfaits, exclusions et plafonds annuels |
| Optique et audition | Équipements et montants pris en charge | Périodicité de renouvellement et panier choisi |
| Prestations complémentaires | Actes expressément inscrits au contrat | Nombre de séances et justificatifs nécessaires |
Une formule hospitalisation n’est pas une couverture complète
Une formule limitée à l’hospitalisation peut répondre à un besoin ciblé, mais elle ne remplace pas une complémentaire couvrant les consultations, les lunettes ou les soins dentaires. Si le contrat est présenté comme non responsable, faites préciser les conséquences sur les prises en charge, notamment l’accès aux dispositifs associés aux contrats responsables.
Les renforts et l’option ECO doivent également être lus ligne par ligne. Demandez quelles garanties sont ajoutées, réduites ou supprimées, si les options sont cumulables et à quelles conditions elles peuvent être modifiées. Une cotisation réduite n’est intéressante que si les restrictions restent compatibles avec vos soins.
Tarifs Cegema : comparer un devis plutôt qu’un prix d’appel
Des montants de 9,99 €, 19,09 €, 42,94 € et 63,13 € par mois apparaissent dans les présentations commerciales de certaines offres. Sans profil détaillé, niveau de couverture et date de tarification, ils ne constituent ni une grille universelle ni une estimation fiable pour votre situation. Il serait notamment trompeur de comparer une protection hospitalisation seule avec une complémentaire étendue.
Accédez à vos documents de contrat d’assurance santé : Retrouvez dans votre espace assuré vos tableaux de garanties, certificats et relevés de prestations, accessibles à tout moment.
Le tarif dépend notamment de l’âge, du lieu de résidence, des bénéficiaires et des garanties retenues. Des réductions de 5 % sont également mises en avant dans certaines présentations : demandez leurs conditions d’application, leur durée et le montant effectivement payable, frais éventuels compris.
Pour comparer utilement, utilisez vos dépenses comme un filtre : reprenez vos consultations, équipements et traitements récents, puis distinguez les dépenses prévisibles des risques rares mais coûteux. Cette méthode évite de payer un renfort séduisant sur le papier mais peu utile, tout en conservant une protection solide contre une hospitalisation ou des dépassements importants.
Demandez ensuite des devis à garanties aussi proches que possible. Comparez la cotisation annuelle et le reste à charge estimé sur les mêmes soins. Pour un senior, cela peut concerner l’audition et les spécialistes ; pour une famille, l’orthodontie et l’optique ; pour un indépendant, l’articulation avec sa prévoyance.
Avis clients : prendre les alertes au sérieux sans confondre les situations
Une note de 1,5/5 sur 74 avis est mentionnée sur Green Opinion. Ce signal justifie une lecture attentive des témoignages, mais ne mesure pas à lui seul la qualité de tous les contrats ou de chaque remboursement. Une note évolue et les personnes rencontrant une difficulté peuvent être davantage incitées à publier.
Les retours négatifs portant sur les remboursements, la joignabilité ou la résiliation doivent surtout conduire à poser des questions précises. Un dossier en attente de justificatif, un soin exclu et une erreur de gestion ne relèvent pas du même problème. Recherchez les dates, les démarches effectuées et les réponses apportées plutôt que les seuls jugements généraux.
- Demandez la liste des pièces nécessaires pour un remboursement hors télétransmission.
- Faites préciser les délais annoncés pour un dossier complet.
- Identifiez le service chargé des réclamations et le médiateur compétent.
- Conservez les devis, simulations écrites et échanges avec votre conseiller.
La fiabilité se vérifie aussi avant l’adhésion : des réponses écrites et cohérentes avec les conditions contractuelles sont plus utiles qu’une promesse orale de remboursement intégral.
Souscrire, contacter Cegema et préparer un éventuel changement
La demande de devis et la souscription en ligne permettent de préparer l’adhésion. Avant toute validation, récupérez le tableau des garanties, les conditions générales, les exclusions et l’échéancier. Contrôlez la date de prise d’effet, les éventuels délais de carence et les conditions d’adhésion : l’absence de limite d’âge ne doit pas être présumée pour toutes les offres.
Pour contacter le bon service, privilégiez les coordonnées inscrites sur votre contrat, votre carte de tiers payant ou votre espace client. Le numéro 04 92 02 08 50 est mentionné pour Cegema ; vérifiez ses horaires et son adéquation à votre demande avant l’appel. Préparez votre numéro d’adhérent et les références du dossier.
Éviter une interruption de couverture ou une résiliation mal suivie
Pour les complémentaires santé éligibles, la résiliation infra-annuelle permet généralement de quitter le contrat après un an, sans frais, selon les règles applicables. Avant cette échéance, les possibilités dépendent notamment de la situation et du contrat. Faites confirmer la date effective de fin de couverture et coordonnez-la avec la nouvelle adhésion.
En cas de désaccord, adressez une réclamation écrite, accompagnée d’une chronologie et des justificatifs utiles. Si la réponse ne résout pas le litige, suivez la procédure de médiation indiquée dans les documents contractuels. Pour choisir sereinement, retenez une offre dont vous comprenez à la fois le prix, les limites et le fonctionnement au quotidien.