
La complémentaire santé AG2R La Mondiale propose jusqu’à 6 formules et des packs optionnels pour adapter la couverture aux besoins de chacun. Pour choisir, regardez surtout les remboursements sur vos dépenses habituelles, les conditions d’assistance et le coût total pour votre foyer. Une formule plus protectrice n’est intéressante que si ses garanties supplémentaires correspondent réellement à vos soins.
Une couverture à choisir selon votre situation, pas seulement votre âge
AG2R La Mondiale intervient dans plusieurs domaines de la protection sociale : complémentaire santé, prévoyance, épargne et retraite. Ces protections n’ont pas le même rôle. La complémentaire santé participe au remboursement des dépenses de soins selon le contrat ; la prévoyance couvre d’autres risques, comme l’incapacité de travail ou le décès, selon les garanties souscrites.
L’offre du groupe concerne les particuliers, les indépendants, ainsi que les TPE, PME et entreprises. Toutefois, une assurance santé individuelle et un contrat collectif d’entreprise ne se comparent pas uniquement sur leur tarif : les bénéficiaires, les garanties et les modalités d’adhésion peuvent différer.
- Vous êtes salarié : examinez d’abord votre couverture d’entreprise et les conditions prévues pour votre conjoint ou vos enfants.
- Vous êtes indépendant : distinguez vos besoins de remboursement de soins de votre besoin de protection des revenus.
- Vous êtes retraité : accordez une attention particulière aux consultations spécialisées, à l’hospitalisation et aux équipements dont vous avez besoin.
- Vous cherchez une couverture familiale : comparez le coût du foyer entier, avec les éventuels avantages pour les ayants droit.
Avant de demander un devis, rassemblez votre tableau de garanties actuel et vos dépenses de santé récentes. Vous pourrez ainsi repérer les postes insuffisamment couverts sans payer pour des renforts peu utiles.
Jusqu’à 6 formules : traduire les garanties en reste à charge
L’offre santé peut comporter jusqu’à 6 formules, avec des niveaux de prise en charge différents. Le nombre de niveaux et leur contenu doivent être confirmés pour le contrat proposé : il ne faut pas supposer que toutes les offres individuelles et collectives reprennent la même gamme.
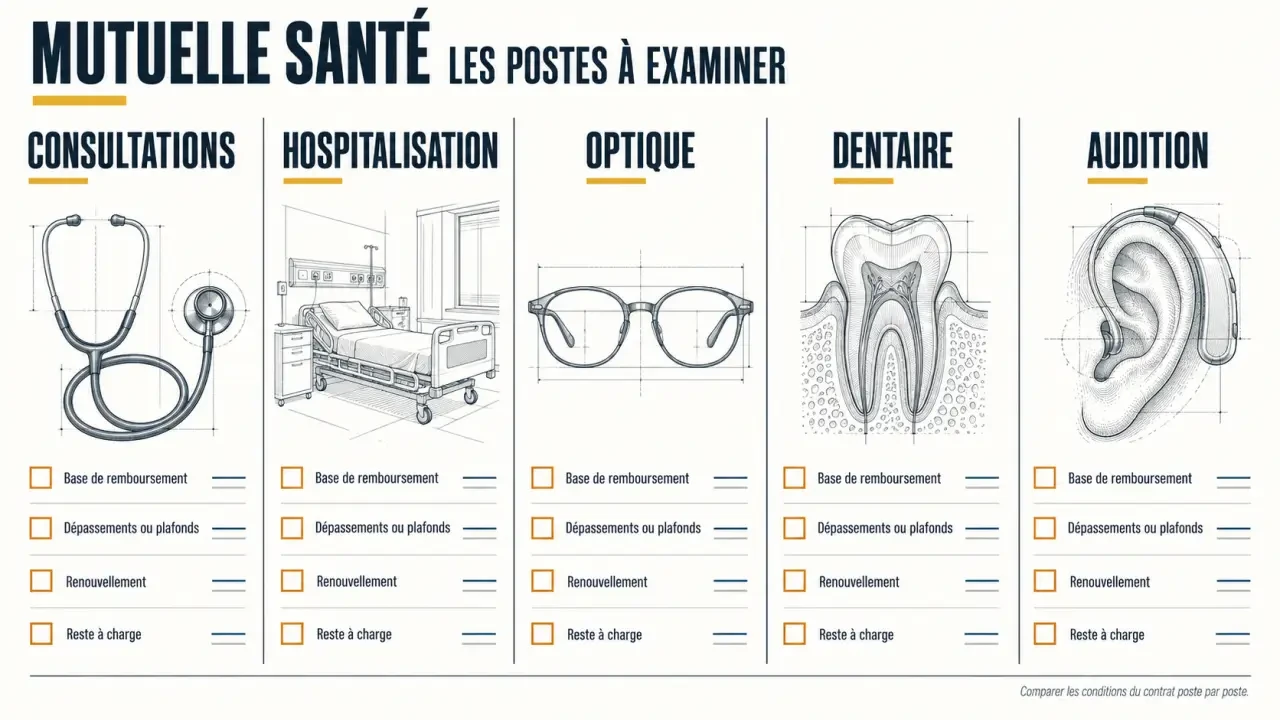
Les garanties concernent notamment les soins courants, l’hospitalisation, l’optique, le dentaire et l’audition. Pour les comparer, ne vous arrêtez pas à une colonne de pourcentages. Un remboursement exprimé en pourcentage de la base de remboursement de la Sécurité sociale n’est pas un pourcentage du montant réellement facturé.
| Poste de soins | Éléments à comparer | Question à poser |
|---|---|---|
| Consultations | Base de calcul et couverture des dépassements d’honoraires | Quel remboursement pour mon spécialiste habituel ? |
| Hospitalisation | Honoraires, forfait hospitalier et chambre particulière | Quels plafonds et quelles limites de durée s’appliquent ? |
| Optique | Forfaits, équipements concernés et renouvellement | Quelle prise en charge pour mon équipement prescrit ? |
| Dentaire | Prothèses, actes concernés et plafonds éventuels | Quel reste à charge sur mon devis dentaire ? |
| Audition | Équipements couverts et conditions de renouvellement | Quel remboursement pour l’appareil envisagé ? |
Un tableau de garanties se lit comme une image observée à travers une lentille : si vous ne réglez pas la mise au point sur vos propres soins, les gros chiffres prennent toute la place. Choisissez trois dépenses concrètes — une consultation, une paire de lunettes, un soin dentaire prévu — et demandez leur remboursement en euros. Cette méthode révèle les écarts entre formules bien mieux qu’un intitulé « renforcé ».
Vérifiez enfin les exclusions, les plafonds annuels, les éventuels délais de carence et les règles de renouvellement. Une simulation sur devis est plus parlante qu’un niveau de couverture présenté isolément.
Packs et avantages familiaux : mesurer le gain réel
Les packs Liberté et Confort complètent la formule
Des options telles que le pack Liberté et le pack Confort permettent de compléter certaines garanties. Leur disponibilité et leur contenu dépendent du contrat : demandez la liste exacte des prestations, les montants et les limites applicables. Le nom du pack ne suffit pas à déterminer quels soins seront mieux remboursés.
Comprendre et souscrire une assurance décès : Découvrez les conditions d’adhésion, l’âge limite et les étapes pour souscrire une assurance décès auprès d’AG2R La Mondiale.
Pour évaluer une option, comparez son coût annuel au remboursement supplémentaire attendu. Si une formule supérieure couvre déjà vos besoins prioritaires, ajouter un pack n’est pas forcément le choix le plus pertinent. Demandez deux devis distincts pour éviter de comparer des configurations différentes sans le remarquer.
Réduction couple et gratuité pour les enfants : vérifier les conditions
Les avantages familiaux mis en avant comprennent une réduction couple de 10 % et une gratuité à partir du 3ème enfant. Faites confirmer leur application à l’offre choisie, notamment les conditions d’âge, le rattachement des enfants et la base sur laquelle la réduction est calculée.
Le bon indicateur reste la cotisation totale du foyer à garanties comparables. Une réduction attractive ne compense pas nécessairement une couverture insuffisante sur les soins dentaires d’un enfant ou sur les consultations régulières d’un conjoint. Faites préciser également les conséquences d’un changement de situation familiale.
Assistance et qualité de service : ce qui compte au-delà des remboursements
Une complémentaire santé peut aussi être utile lorsqu’une hospitalisation désorganise le quotidien. AG2R La Mondiale met en avant des services d’assistance et d’accompagnement. Leur contenu, leurs conditions de déclenchement et leurs limites doivent être consultés dans la notice du contrat.
Distinguez bien le remboursement d’une chambre particulière d’une prestation d’assistance. Le premier participe à une dépense de séjour, dans les limites prévues. La seconde répond à un besoin d’organisation ou d’accompagnement. Une éventuelle aide financière obéit également à ses propres critères : elle ne constitue pas un remboursement automatique.
L’espace client en ligne et l’application mobile font partie des outils de gestion proposés. Avant l’adhésion, vérifiez les démarches accessibles pour votre contrat : consulter les remboursements, transmettre une demande ou retrouver vos documents. La facilité à joindre le bon interlocuteur reste importante lorsqu’un dossier nécessite une explication.
Le label d’Excellence des Dossiers de l’Épargne figure parmi les distinctions mises en avant. Pour apprécier sa portée, vérifiez le produit concerné et la période d’attribution. Ce repère de qualité complète l’analyse, mais ne remplace ni la lecture des garanties ni l’examen de vos besoins personnels.
Obtenir un devis et contacter le bon service
Pour comparer AG2R mutuelle à d’autres complémentaires, demandez des propositions portant sur les mêmes bénéficiaires, les mêmes besoins et la même date d’effet. Comparez la cotisation annuelle, options comprises, puis le reste à charge prévisible sur vos principaux soins.
Préparez les informations nécessaires au devis : situation professionnelle, composition du foyer, régime d’assurance maladie et couverture recherchée. Avant de signer, demandez le tableau de garanties, les conditions contractuelles et le détail des options retenues.
Deux numéros permettent de s’orienter dans les démarches :
- 0 970 828 800 : pour une demande commerciale ou un projet d’adhésion.
- 0 969 322 000 : pour les personnes déjà clientes.
Les plages de contact indiquées sont du lundi au vendredi, de 9h à 19h, à vérifier auprès du service concerné. Si vous êtes déjà assuré, privilégiez les coordonnées figurant sur vos documents contractuels ou dans votre espace client, notamment pour un contrat collectif.
Enfin, faites confirmer par écrit la date de prise d’effet, les éventuelles carences et les démarches de résiliation de votre ancienne complémentaire. Le bon choix est une couverture dont vous comprenez les limites autant que les avantages, avec un coût cohérent et des remboursements adaptés à vos soins.